Prestito su Pegno con Oro Fisico: Come Funziona

Chi possiede oro fisico e ha bisogno di liquidita immediata spesso si trova davanti a un bivio: vendere il proprio oro oppure usarlo come garanzia per ottenere un prestito. Il pegno su oro e uno strumento antico quanto efficace, ma ha regole precise che vale la pena conoscere prima di portare monete o lingotti in un banco dei pegni.
In questo articolo vediamo come funziona il prestito su pegno con oro fisico, come viene calcolato il valore del metallo portato in garanzia e quali sono i costi reali dell'operazione.
Cos'e il prestito su pegno con oro fisico
Il pegno e un contratto con cui si consegna un bene, in questo caso oro fisico, come garanzia per ottenere una somma di denaro in prestito. L'oro resta di proprieta di chi lo impegna, ma viene fisicamente trattenuto dall'istituto (banco dei pegni o banca) fino al momento in cui il prestito viene restituito con gli interessi.
Se il debito non viene saldato entro la scadenza, l'istituto ha diritto a vendere l'oro all'asta per recuperare la somma prestata. Questo distingue nettamente il pegno dalla vendita definitiva: nel pegno c'e sempre la possibilita di riavere indietro il proprio oro, nella vendita no.
Come viene valutato l'oro portato in pegno
La valutazione parte sempre dal peso e dalla purezza del metallo, esattamente come avviene quando si calcola il prezzo dell'oro fisico al grammo sulla base della quotazione spot. Tuttavia il valore riconosciuto in pegno e quasi sempre inferiore al valore di mercato: in genere si riconosce tra il 70% e l'85% del valore reale, per lasciare all'istituto un margine di sicurezza in caso di calo del prezzo dell'oro durante la durata del prestito.
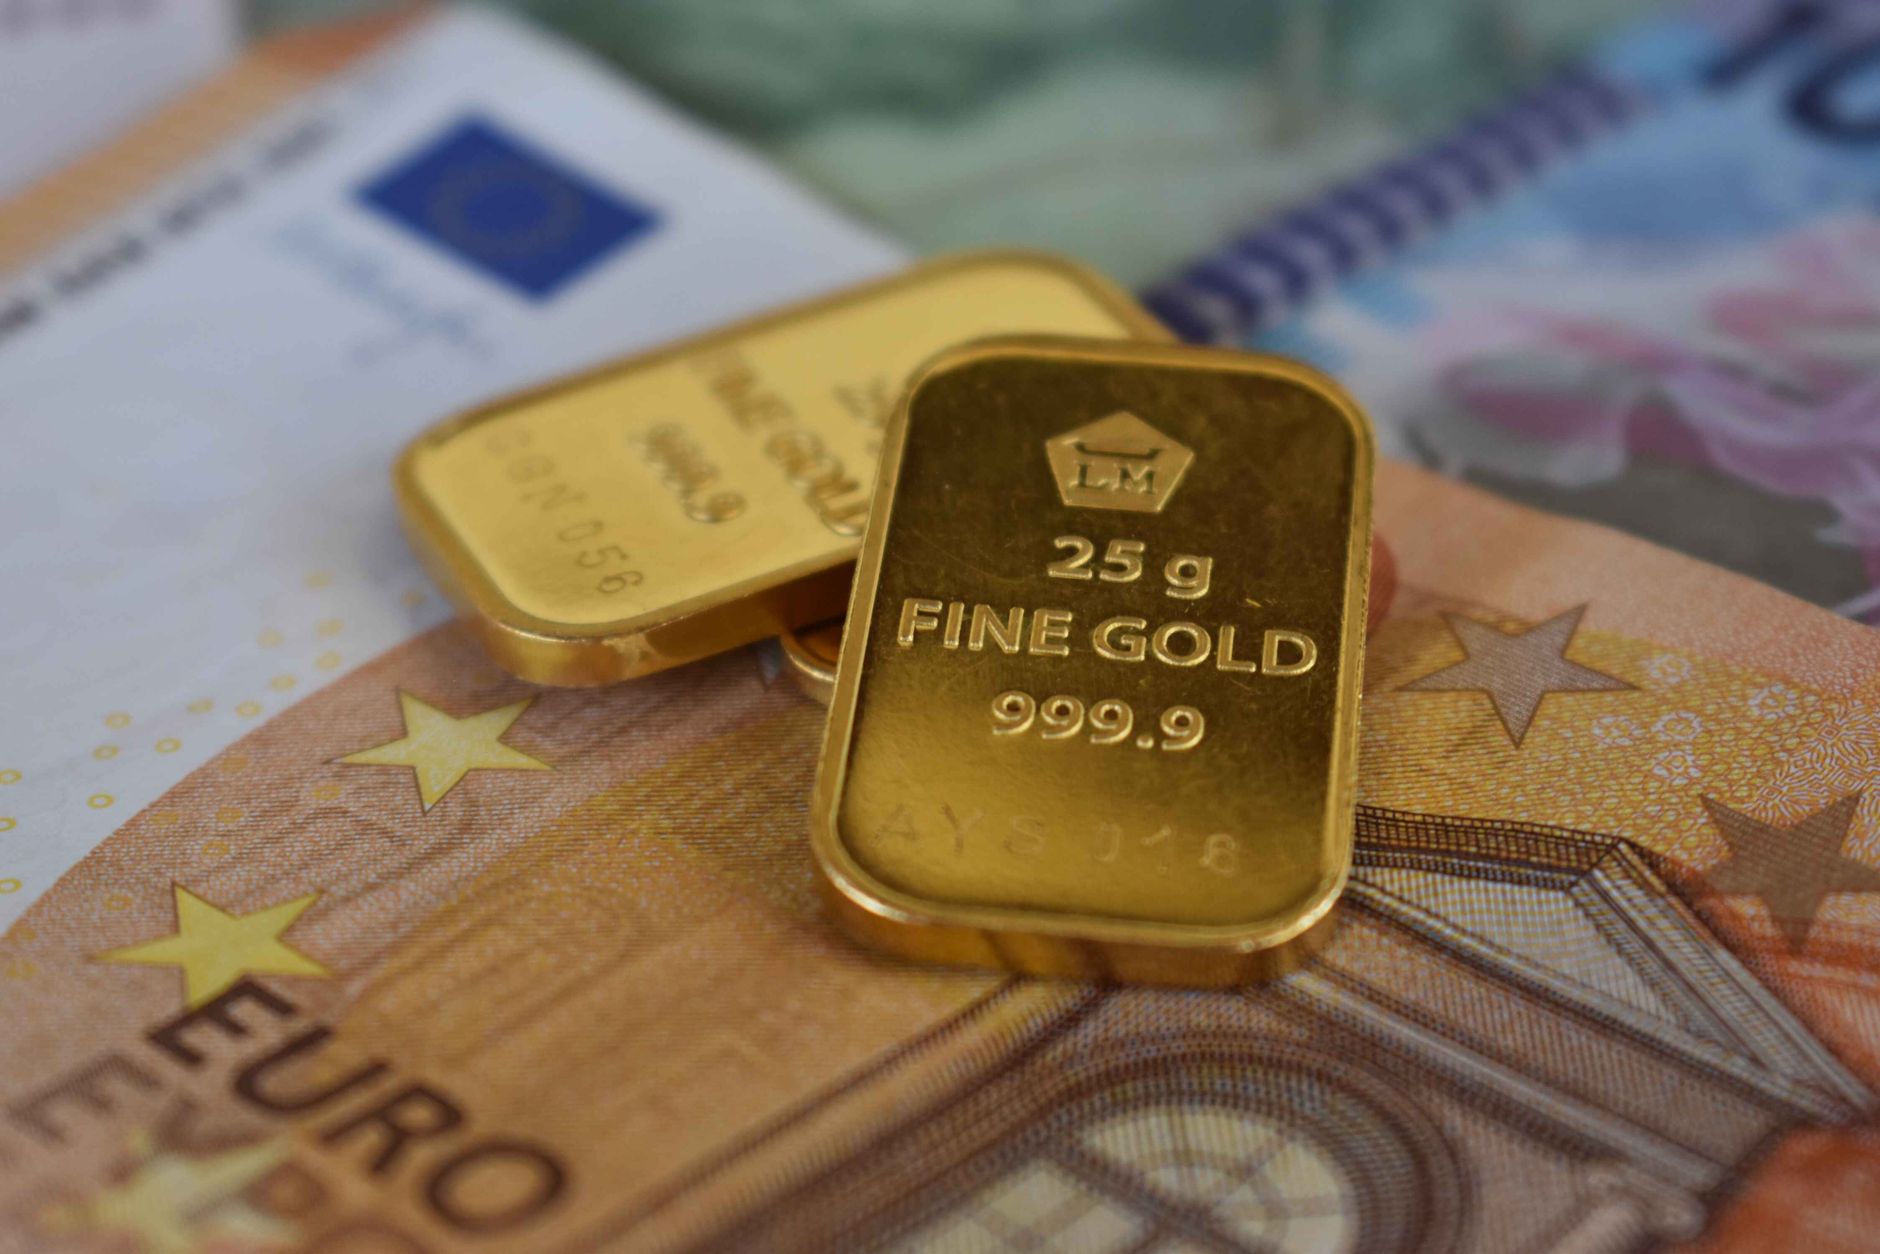
Un lingotto certificato con marchio di garanzia e purezza dichiarata (999,9 o 916,7 per l'oro da investimento) viene valutato piu facilmente e piu vicino al valore di mercato rispetto a un gioiello, dove entra in gioco anche la lavorazione, che pero non viene quasi mai remunerata in sede di pegno.
Tassi di interesse e durata del prestito
I tassi applicati ai prestiti su pegno variano molto da istituto a istituto, ma indicativamente si muovono tra il 6% e il 12% annuo, spesso con una struttura a scaglioni mensili. La durata tipica del contratto e di 6 mesi, rinnovabile pagando solo gli interessi maturati, oppure estinguibile in anticipo senza penali in molti casi.
Alla scadenza ci sono generalmente tre strade:
- restituire capitale e interessi e riavere l'oro;
- rinnovare il pegno pagando gli interessi maturati;
- lasciare che l'oro venga messo all'asta, rinunciando al bene.
E importante leggere con attenzione il contratto per capire cosa succede all'eventuale differenza tra il ricavato dell'asta e il debito residuo: in alcuni casi quella somma spetta a chi ha impegnato l'oro, in altri resta all'istituto se non viene reclamata entro un termine preciso.
Pegno o vendita: quale conviene davvero
La scelta dipende dall'orizzonte temporale e dal motivo della necessita di liquidita. Se serve una somma per un'esigenza temporanea e si prevede di poterla restituire entro pochi mesi, il pegno permette di mantenere la proprieta dell'oro e di beneficiare di un eventuale aumento della quotazione nel frattempo.
Se invece la necessita di liquidita e strutturale, o se il costo degli interessi nel tempo rischia di superare il vantaggio di conservare il metallo, spesso conviene valutare la vendita diretta, dove si incassa subito il valore pieno di mercato senza il margine di sconto tipico del pegno.
Un calcolo semplice aiuta a decidere: se gli interessi previsti per il periodo di pegno superano il 10-15% del valore dell'oro, la vendita diventa quasi sempre l'opzione piu razionale dal punto di vista economico.
Rischi da conoscere prima di impegnare il proprio oro
Il rischio principale e perdere definitivamente l'oro se non si riesce a restituire il prestito ne a rinnovarlo. Per questo motivo il pegno andrebbe considerato solo per necessita realmente temporanee, con una strategia chiara su come e quando restituire la somma.
E sempre bene conservare fattura d'acquisto e certificato di autenticita dell'oro: documenti mancanti possono ridurre il valore riconosciuto in fase di stima o, in alcuni casi, far rifiutare l'operazione da parte dell'istituto.
Se hai dubbi su come valutare il tuo oro fisico prima di impegnarlo o venderlo, o vuoi capire quale strada convenga nel tuo caso specifico, contattaci: possiamo aiutarti a fare due conti prima di prendere una decisione.
Domande frequenti
Quanto oro fisico serve per ottenere un prestito su pegno?
Non esiste una soglia minima fissa: dipende dall'istituto e dalla somma richiesta. In genere si valuta il peso e la purezza del metallo e si riconosce tra il 70% e l'85% del suo valore di mercato come importo prestabile.
Cosa succede se non restituisco il prestito su pegno?
Se il prestito non viene rimborsato ne rinnovato entro la scadenza, l'istituto ha diritto a mettere all'asta l'oro impegnato per recuperare la somma prestata, e chi ha dato l'oro in garanzia ne perde la proprieta.
Il pegno su oro conviene piu della vendita?
Conviene quando la necessita di liquidita e temporanea e si prevede di restituire il prestito in tempi brevi, mantenendo cosi la proprieta dell'oro. Se il costo degli interessi supera il 10-15% del valore del metallo, la vendita diretta diventa quasi sempre piu conveniente.
Serve il certificato di autenticita per impegnare oro fisico?
Non e sempre obbligatorio ma e fortemente consigliato: un lingotto o una moneta con certificato e marchio di garanzia vengono valutati piu facilmente e piu vicino al reale valore di mercato rispetto a un pezzo senza documentazione.